Banyak pelaku usaha mengira bahwa setiap perusahaan wajib berstatus Pengusaha Kena Pajak (PKP) sejak awal berdiri. Padahal, kewajiban tersebut baru timbul apabila usaha telah memenuhi kualifikasi yang ditetapkan dalam regulasi perpajakan nasional. Tidak sedikit pula pemilik bisnis yang baru menyadari pentingnya status ini saat calon klien B2B atau instansi pemerintah mensyaratkan faktur pajak resmi dalam kerja sama tender.
Status PKP tidak ditentukan oleh usia perusahaan ataupun bentuk badan hukumnya. Dalam hukum perpajakan Indonesia, batas utama kewajiban ini berpijak pada nilai peredaran bruto (omzet) yang diraih usaha dalam satu tahun buku.
Apa Itu Pengusaha Kena Pajak (PKP)?
Pengusaha Kena Pajak (PKP) adalah bisnis atau perorangan yang secara resmi dikukuhkan oleh Direktorat Jenderal Pajak (DJP) untuk memungut, menyetor, dan melaporkan Pajak Pertambahan Nilai (PPN) serta Pajak Penjualan atas Barang Mewah (PPnBM) atas penyerahan Barang Kena Pajak (BKP) maupun Jasa Kena Pajak (JKP).
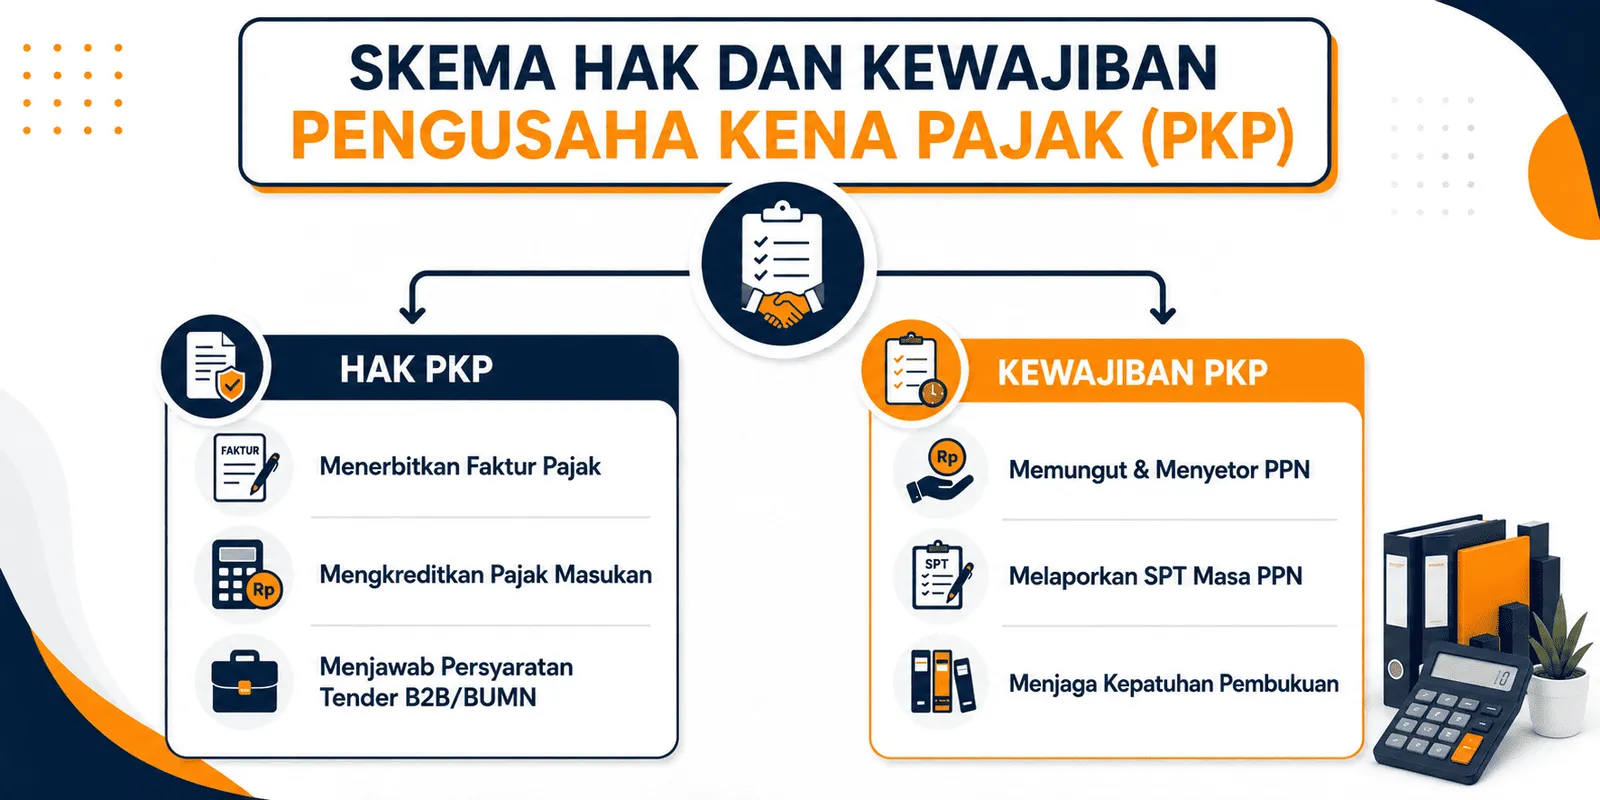
Pengukuhan PKP memberikan legalitas serta keuntungan strategis bagi pengembangan bisnis:
Batas Omzet Wajib PKP: Rp4,8 Miliar per Tahun
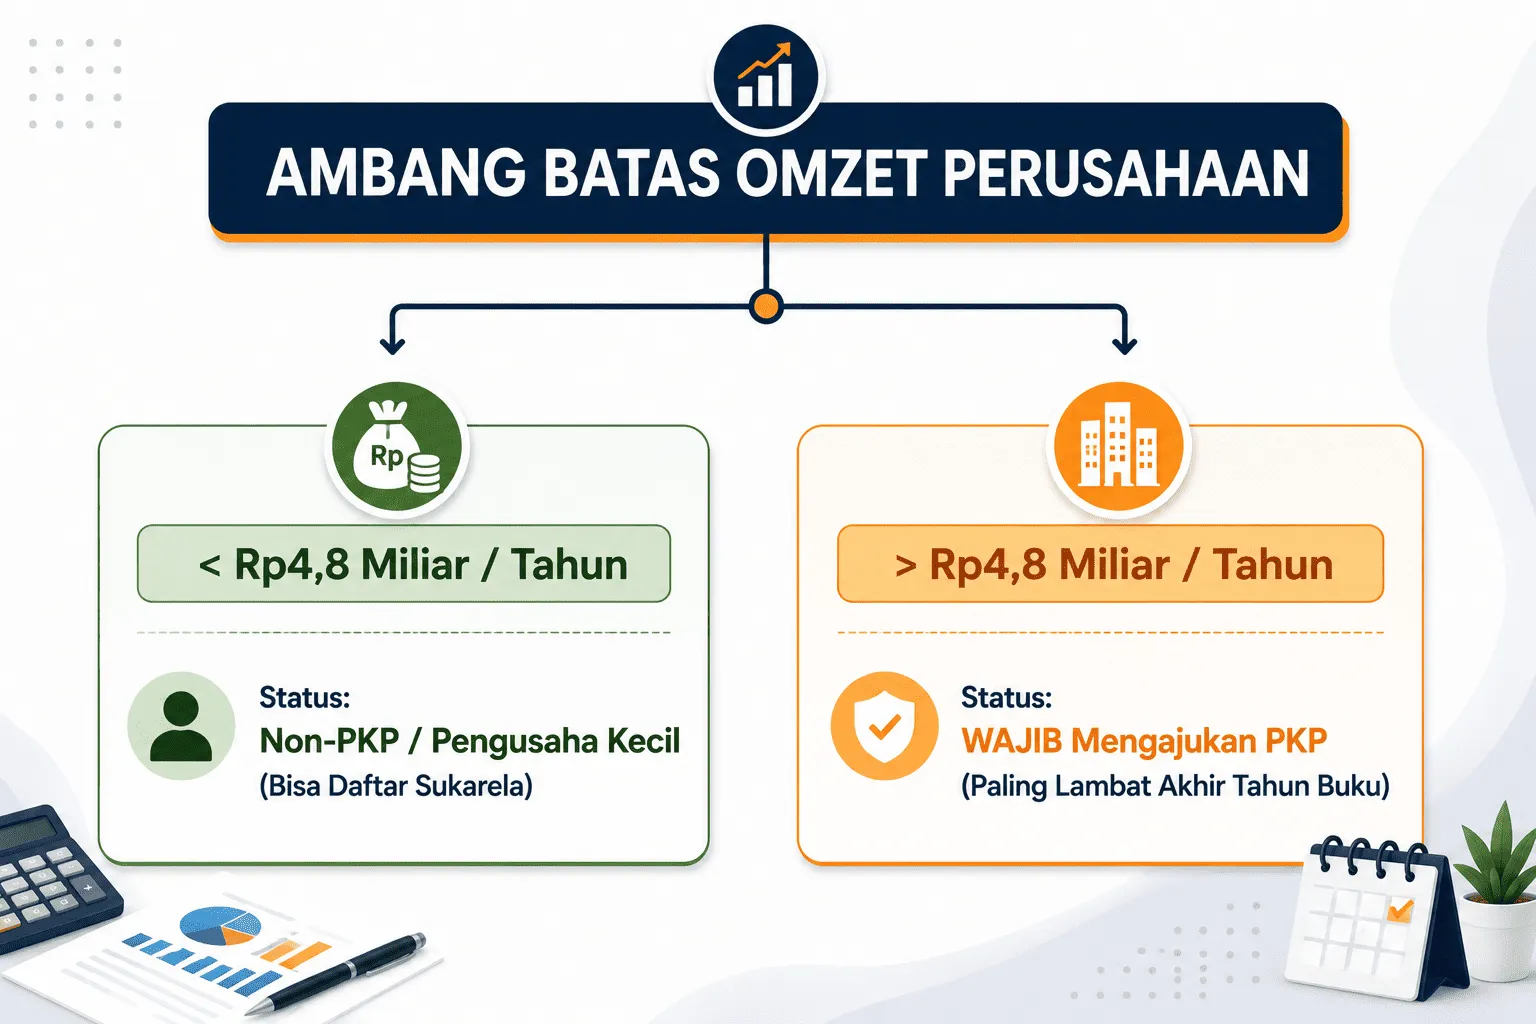
Syarat utama yang mewajibkan sebuah usaha menjadi PKP adalah pencapaian omzet melampaui Rp4,8 miliar dalam satu tahun buku.
Ketentuan ini diatur dalam PMK Nomor 197/PMK.03/2013 dan dipertegas kembali melalui regulasi pelaksana PMK Nomor 164 Tahun 2023 serta PER-7/PJ/2025.
Simulasi Waktu Pengajuan dan Pemungutan PPN
Banyak pengusaha beranggapan bahwa pemungutan PPN langsung berlaku di bulan saat omzet menembus angka Rp4,8 miliar. Padahal, terdapat tahapan waktu administrasi yang diatur oleh undang-undang:
- Contoh Kasus: Perusahaan Anda mencatat kumulatif omzet sebesar Rp3,2 miliar hingga Juni, lalu melonjak menjadi Rp4,9 miliar pada bulan Juli.
- Batas Waktu Pelaporan: Sesuai Pasal 17 ayat (3) PMK 164/2023, Anda wajib mengajukan permohonan pengukuhan PKP paling lambat pada akhir tahun buku yang sama.
- Awal Pemungutan PPN: Kewajiban memungut, menyetor, dan melaporkan PPN baru berlaku efektif mulai Masa Pajak pertama pada tahun buku berikutnya, kecuali jika Anda mengajukan permohonan untuk memungut PPN lebih awal dan disetujui DJP.
Siapa Saja yang Wajib Menjadi PKP Selain Karena Batas Omzet?
Selain pengusaha dengan omzet melebihi Rp4,8 miliar, terdapat subjek hukum lain yang diwajibkan mengajukanPengukuhan PKP berdasarkan PER-7/PJ/2025:
- Kerja Sama Operasi (KSO): Bentuk usaha Joint Operation atau KSO wajib dikukuhkan sebagai PKP apabila omzet konsorsium melebihi Rp4,8 miliar atau jika salah satu entitas anggotanya sudah berstatus PKP.
- Badan atau Instansi Pemerintah: Entitas pemerintah yang melakukan penyerahan BKP/JKP dalam kegiatan operasional bisnis wajib terdaftar sebagai PKP.
Apakah Usaha Omzet di Bawah Rp4,8 Miliar Boleh Menjadi PKP?
Bisa. Pelaku usaha kecil dengan peredaran bruto belum mencapai Rp4,8 miliar diperbolehkan mengajukan pengukuhan PKP secara sukarela.
Langkah sukarela ini umumnya diambil untuk meningkatkan kredibilitas perusahaan, mempermudah transaksi dengan mitra korporasi besar, serta memanfaatkan mekanisme kredit Pajak Masukan atas pembelian barang modal awal.
Risiko dan Akibat Hukum Keterlambatan Pengukuhan PKP
1. Pengukuhan Secara Jabatan oleh DJP
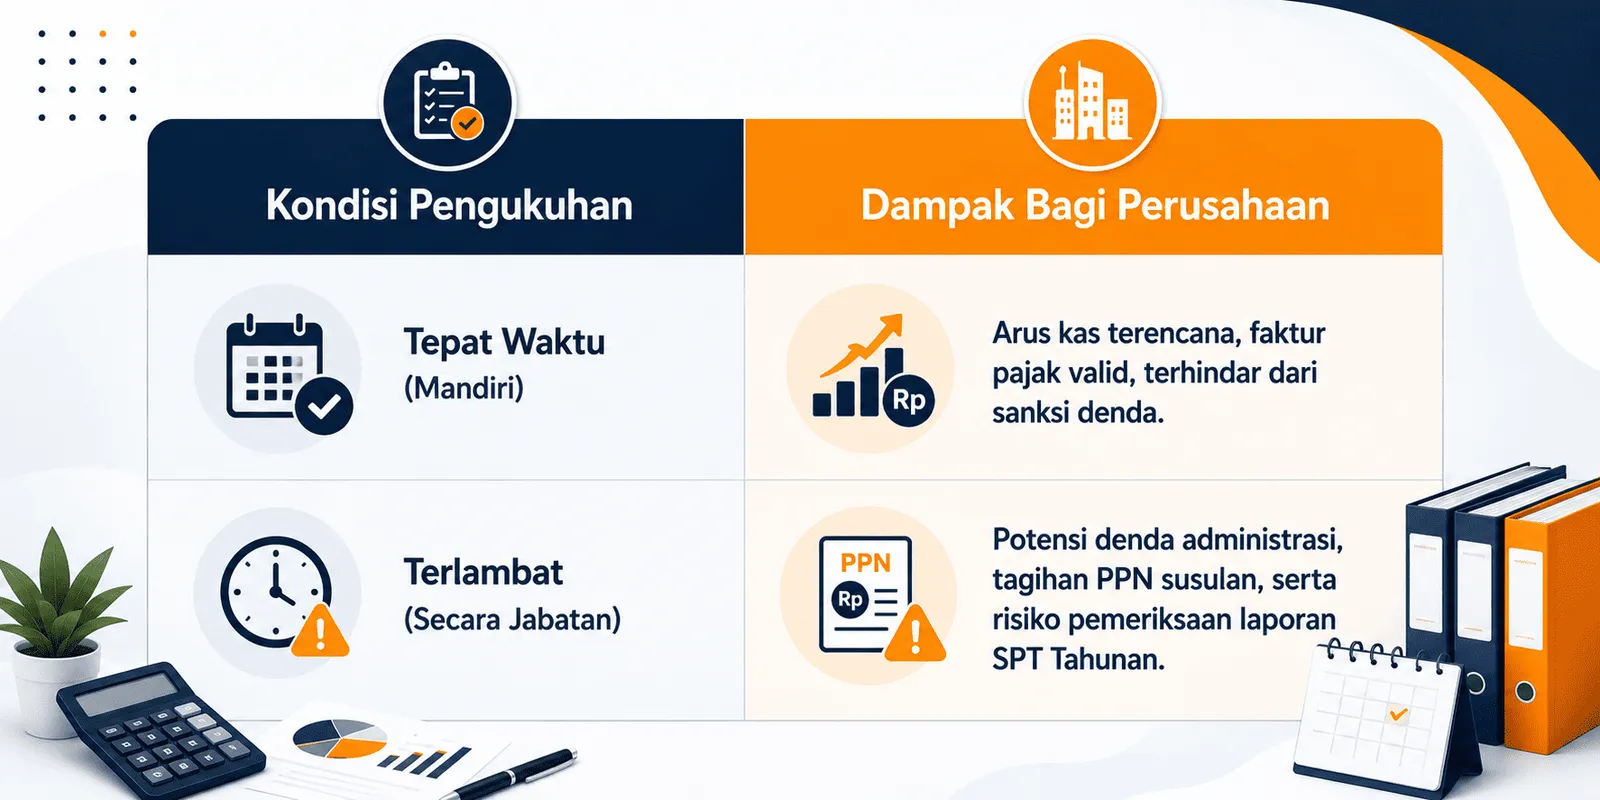
Apabila usaha Anda telah memenuhi kriteria omzet tetapi tidak kunjung melaporkan diri, KPP setempat memiliki kewenangan untuk menerbitkan Pengukuhan PKP Secara Jabatan berdasarkan Pasal 55 ayat (1) PER-7/PJ/2025. Penilaian ini didasarkan pada audit data pihak ketiga, data perbankan, maupun transaksi faktur dari pembeli.
2. Sanksi Denda dan Tagihan Pajak Susulan
Jika dikukuhkan secara jabatan, DJP berhak menagih kewajiban PPN yang seharusnya dipungut sejak tanggal penetapan, ditambah dengan sanksi bunga administratif sesuai UU KUP. Hal ini tentu dapat mengganggu arus kas operasional bisnis Anda.
FAQ Seputar Pengukuhan PKP
Berapa batas omzet yang mewajibkan usaha menjadi PKP?
Batas omzet adalah Rp4,8 miliar dalam satu tahun buku sesuai dengan ketentuan PMK 197/PMK.03/2013 dan PMK 164/2023.
Kapan batas akhir melapor setelah omzet melewati Rp4,8 miliar?
Permohonan pengukuhan wajib diajukan paling lambat pada akhir tahun buku saat omzet usaha melampaui batas tersebut.
Bisakah status PKP yang sudah diperoleh dicabut?
Bisa. Pencabutan PKP dapat dilakukan atas permohonan Wajib Pajak sendiri (misalnya karena penurunan omzet secara konsisten) atau secara jabatan oleh KPP jika perusahaan nonaktif, alamat Virtual Office tidak ditemukan, atau terindikasi menyalahgunakan faktur pajak.
Amankan Kepatuhan Perpajakan Usaha Anda Bersama Awan Kusuma Legalitas
Memantau pergerakan omzet dan mengurus administrasi perpajakan membutuhkan kecermatan agar bisnis tidak terbebani sanksi yang tidak perlu.
Tim konsultan profesional Awan Kusuma Legalitas siap mendampingi perusahaan Anda dalam pemenuhan legalitas usaha secara menyeluruh, mulai dari penerbitan legalitas dasar seperti NIB, penyediaan domisili usaha legal via Virtual Office, hingga proses pendampingan pengajuan Pengukuhan PKP dan pelaporan SPT Tahunan.
Ingin mengevaluasi status omzet atau membutuhkan bantuan pengurusan pengukuhan PKP usaha Anda?Hubungi Tim Awan Kusuma Legalitas via WhatsApp sekarang untuk mendapatkan layanan konsultasi gratis!