Bagi pelaku usaha yang telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP), istilah Pajak Masukan dan Pajak Keluaran merupakan dua pondasi utama dalam pengelolaan Pajak Pertambahan Nilai (PPN). Namun, tidak sedikit pengusaha pemula yang beranggapan bahwa seluruh PPN yang dipungut dari pembeli harus disetorkan secara utuh ke kas negara.
Dalam sistem perpajakan Indonesia, PPN menganut mekanisme pengkreditan (credit method). Artinya, PPN yang Anda bayarkan saat membeli bahan baku atau modal usaha dapat diperhitungkan sebagai pemotong atas PPN yang Anda pungut dari konsumen.
Memahami mekanisme ini secara rinci akan membantu perusahaan terhindar dari pemborosan arus kas serta risiko kesalahan dalam pelaporan pajak berkala.
Apa Itu Pajak Masukan?
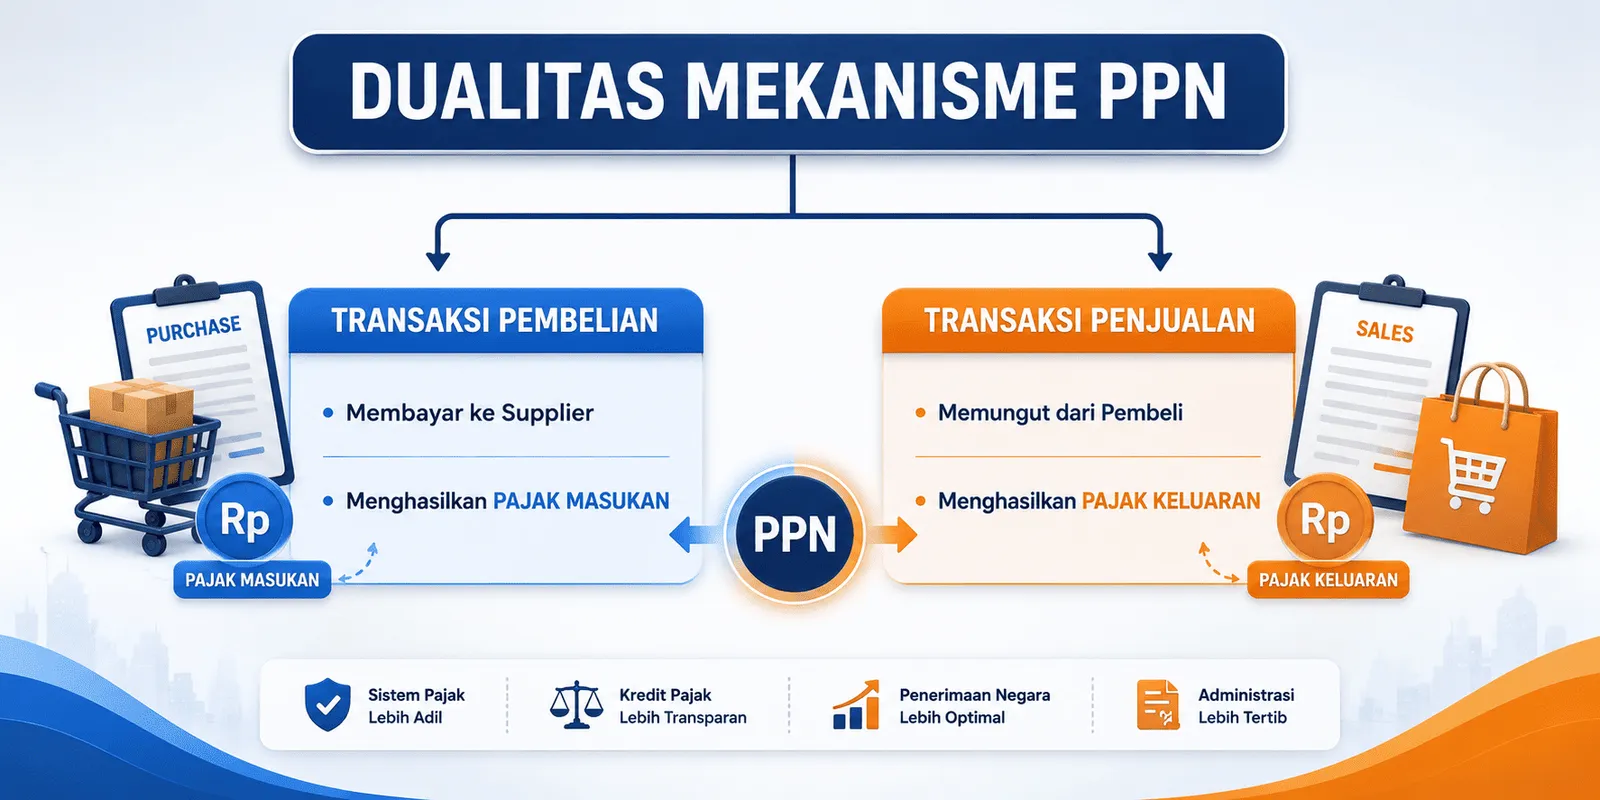
Pajak Masukan adalah PPN yang dibayar oleh PKP ketika melakukan pembelian Barang Kena Pajak (BKP) atau penerimaan Jasa Kena Pajak (JKP) yang berkaitan dengan operasional usaha. Sederhananya, Pajak Masukan timbul pada transaksi pembelian/pengeluaran.
Contoh Ilustrasi:
Sebuah toko elektronik membeli persediaan dari distributor senilai Rp100.000.000. Dengan tarif PPN 11%, toko tersebut membayar biaya PPN sebesar Rp11.000.000 kepada distributor. Nilai Rp11.000.000 inilah yang menjadi Pajak Masukan bagi toko tersebut.
Apabila memenuhi kualifikasi hukum, Pajak Masukan ini dapat dikreditkan untuk mengurangi nilai PPN yang wajib disetor ke negara.
Apa Itu Pajak Keluaran?
Pajak Keluaran adalah PPN yang dipungut oleh PKP ketika melakukan penjualan BKP atau penyerahan JKP kepada pelanggan. Pajak ini timbul pada transaksi penjualan/pendapatan.
Contoh Ilustrasi:
Toko elektronik di atas kemudian menjual barang dagangannya kepada konsumen akhir dengan total nilai Rp150.000.000. Dengan tarif PPN 11%, toko memungut PPN sebesar Rp16.500.000 dari penjualan. Nilai Rp16.500.000 tersebut merupakan Pajak Keluaran.
Pajak Keluaran berstatus sebagai titipan pajak dari konsumen yang wajib diperhitungkan dan dilaporkan oleh PKP.
Perbedaan Utama & Cara Menghitung Selisih PPN
Perbedaan paling mudah diukur dari posisi perusahaan dalam suatu rantai transaksi:
Simulasi Perhitungan Selisih PPN
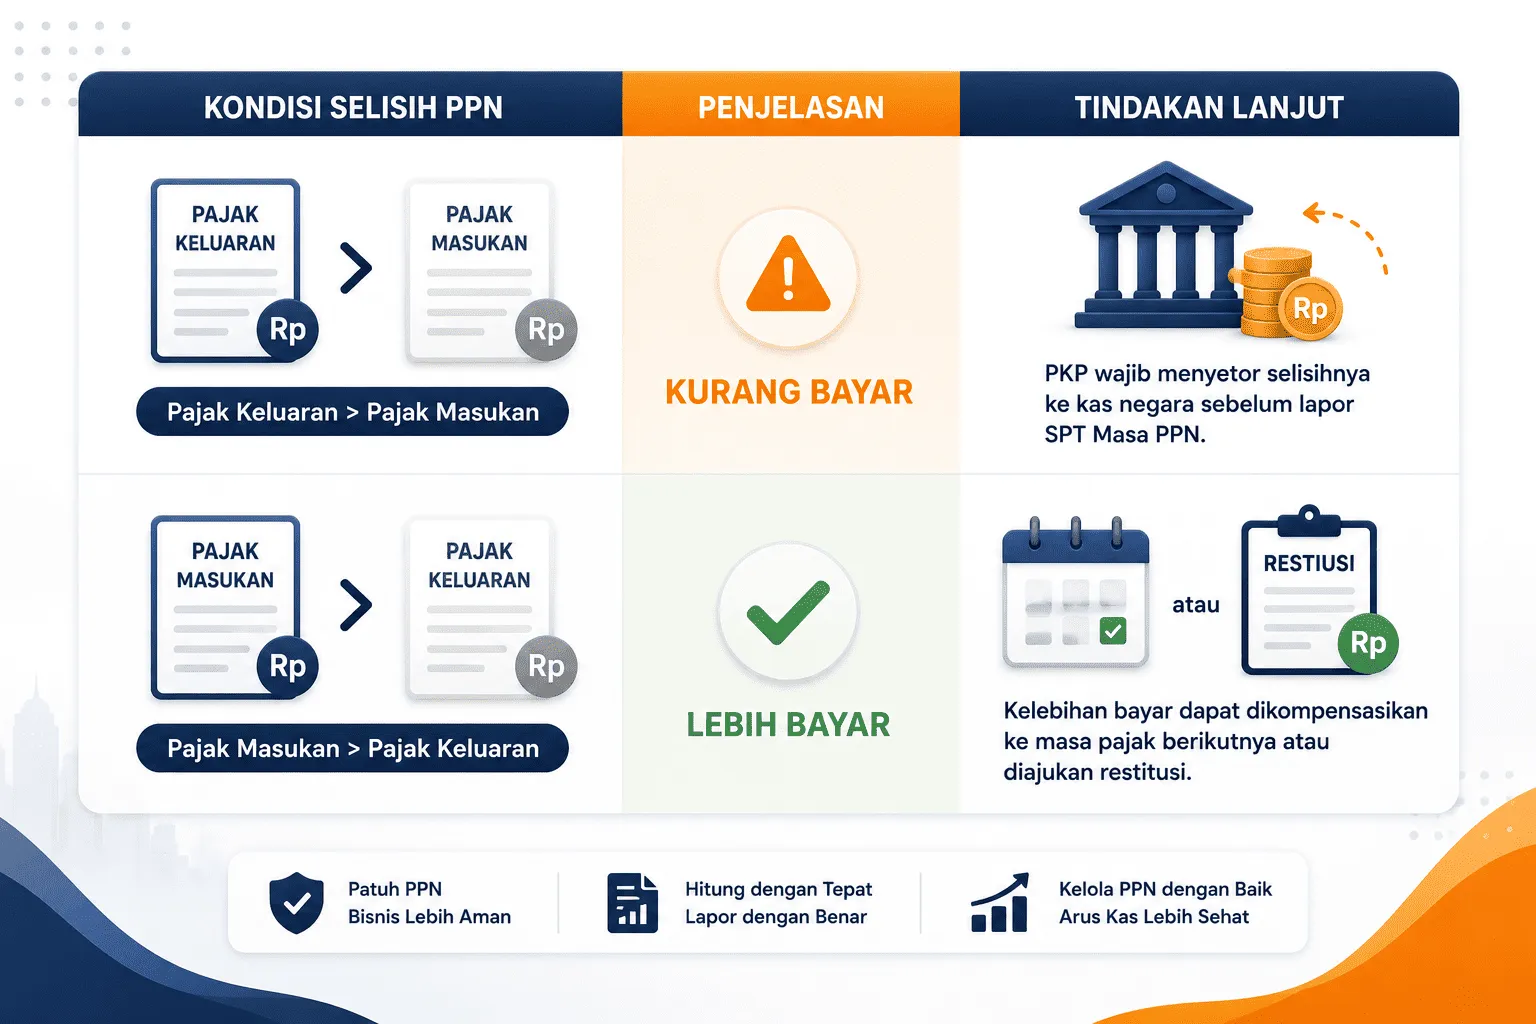
Melanjutkan contoh PT ABC di atas, perusahaan tidak perlu menyetorkan seluruh Pajak Keluaran sebesar Rp16.500.000 ke kas negara. Perhitungannya adalah sebagai berikut:
- Pajak Keluaran (Penjualan): Rp16.500.000
- Pajak Masukan (Pembelian): Rp11.000.000
- PPN Kurang Bayar (Wajib Disetor): Rp5.500.000 (Rp16.500.000 - Rp11.000.000)
Simulasi Perhitungan Selisih PPN
Syarat Sah Pengkreditan Pajak Masukan
Pajak Masukan tidak dapat dikreditkan secara otomatis. Berdasarkan regulasi perpajakan yang berlaku, pengkreditan hanya sah apabila memenuhi kriteria berikut:
- Memiliki Faktur Pajak yang Valid: Didukung oleh Faktur Pajak elektronik (e-Faktur) yang diterbitkan secara sah oleh supplier.
- Berhubungan Direct dengan Kegiatan Usaha: Pembelian barang atau jasa harus ditujukan untuk kegiatan produksi, manajemen, pemasaran, atau operasional komersial perusahaan.
- Sesuai Batas Waktu Pengkreditan: Dilakukan sesuai dengan ketentuan tata cara pelaporan pajak berkala.
Jika Faktur Pajak Masukan cacat atau tidak berhubungan langsung dengan kegiatan usaha, nilai PPN tersebut tidak dapat dikreditkan dan akan menambah beban biaya operasional.
Pelaporan SPT Masa PPN dan Sanksi Administrasi
Setiap bisnis yang telah berstatus PKP (Pengusaha Kena Pajak) memiliki kewajiban untuk menyampaikan laporan SPT Masa PPN setiap bulannya.
- Batas Waktu Pelaporan: Paling lambat pada akhir bulan berikutnya setelah masa pajak yang bersangkutan berakhir.
- Sanksi Keterlambatan: Keterlambatan penyampaian SPT Masa PPN dikenai denda administratif sebesar Rp500.000 untuk setiap masa pajak, meskipun laporan berstatus nihil.
Oleh karena itu, kerapian pencatatan Faktur Pajak Masukan dan Keluaran menjadi kunci utama agar tidak terkena sanksi denda.
Ketentuan PPN di Indonesia berpijak pada Undang-Undang Nomor 42 Tahun 2009 yang telah diperbarui melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan (UU HPP), serta peraturan pelaksana seperti PMK Nomor 131 Tahun 2024 dan PMK Nomor 11 Tahun 2025.
Hingga saat ini, tarif PPN umum yang berlaku bagi sebagian besar transaksi penyerahan barang/jasa adalah 11%, sementara tarif 12% difokuskan pada penyerahan barang tergolong mewah yang dikenai PPnBM.
FAQ Seputar Pajak Masukan dan Pajak Keluaran
Apakah semua Pajak Masukan bisa dikreditkan?
Tidak. Pajak Masukan hanya bisa dikreditkan jika didukung Faktur Pajak yang sah serta digunakan untuk keperluan bisnis yang berhubungan langsung dengan operasional usaha.
Bagaimana jika Pajak Masukan perusahaan lebih besar dari Pajak Keluaran?
Akan terjadi kondisi Lebih Bayar. Kelebihan pembayaran PPN tersebut dapat dikompensasikan untuk mengurangi kewajiban PPN pada bulan berikutnya atau diajukan permohonan restitusi pengembalian dana.
Bisakah PT Perorangan mengkreditkan Pajak Masukan?
Bisa, sepanjang entitas PT Perorangan tersebut telah resmi dikukuhkan sebagai PKP oleh Kantor Pelayanan Pajak (KPP) setempat.
Pengelolaan Perpajakan Terpadu Bersama Awan Kusuma Legalitas
Mengelola Faktur Pajak e-Faktur serta memastikan kepatuhan SPT Masa PPN memerlukan ketelitian agar terhindar dari sanksi denda administrasi.
Tim konsultan Awan Kusuma Legalitas siap membantu entitas bisnis Anda dalam mengelola legalitas dan kepatuhan perpajakan secara akurat, mulai dari proses Pendirian PT, pengurusan NIB, pendampingan pengukuhan PKP, hingga konsultasi pelaporan SPT Tahunan.
Ingin berkonsultasi mengenai pengkreditan PPN atau pengurusan status PKP bisnis Anda? Hubungi Tim Awan Kusuma Legalitas via WhatsApp sekarang untuk mendapatkan penanganan profesional dari konsultan kami!