对于已被确认为应纳税企业家(PKP)的企业经营者来说,进项税和销项税这两个术语是管理增值税(VAT)的两大基础。然而,不少初创企业家认为,从买方收取的全部增值税必须全额上缴国库。
在印尼的税收体系中,增值税采用抵扣法机制。这意味着您在购买原材料或商业资本时支付的增值税,可以作为您向消费者收取的增值税的抵扣项。
详细了解这一机制将有助于公司避免现金流浪费和定期税务报告出错的风险。
什么是进项税?
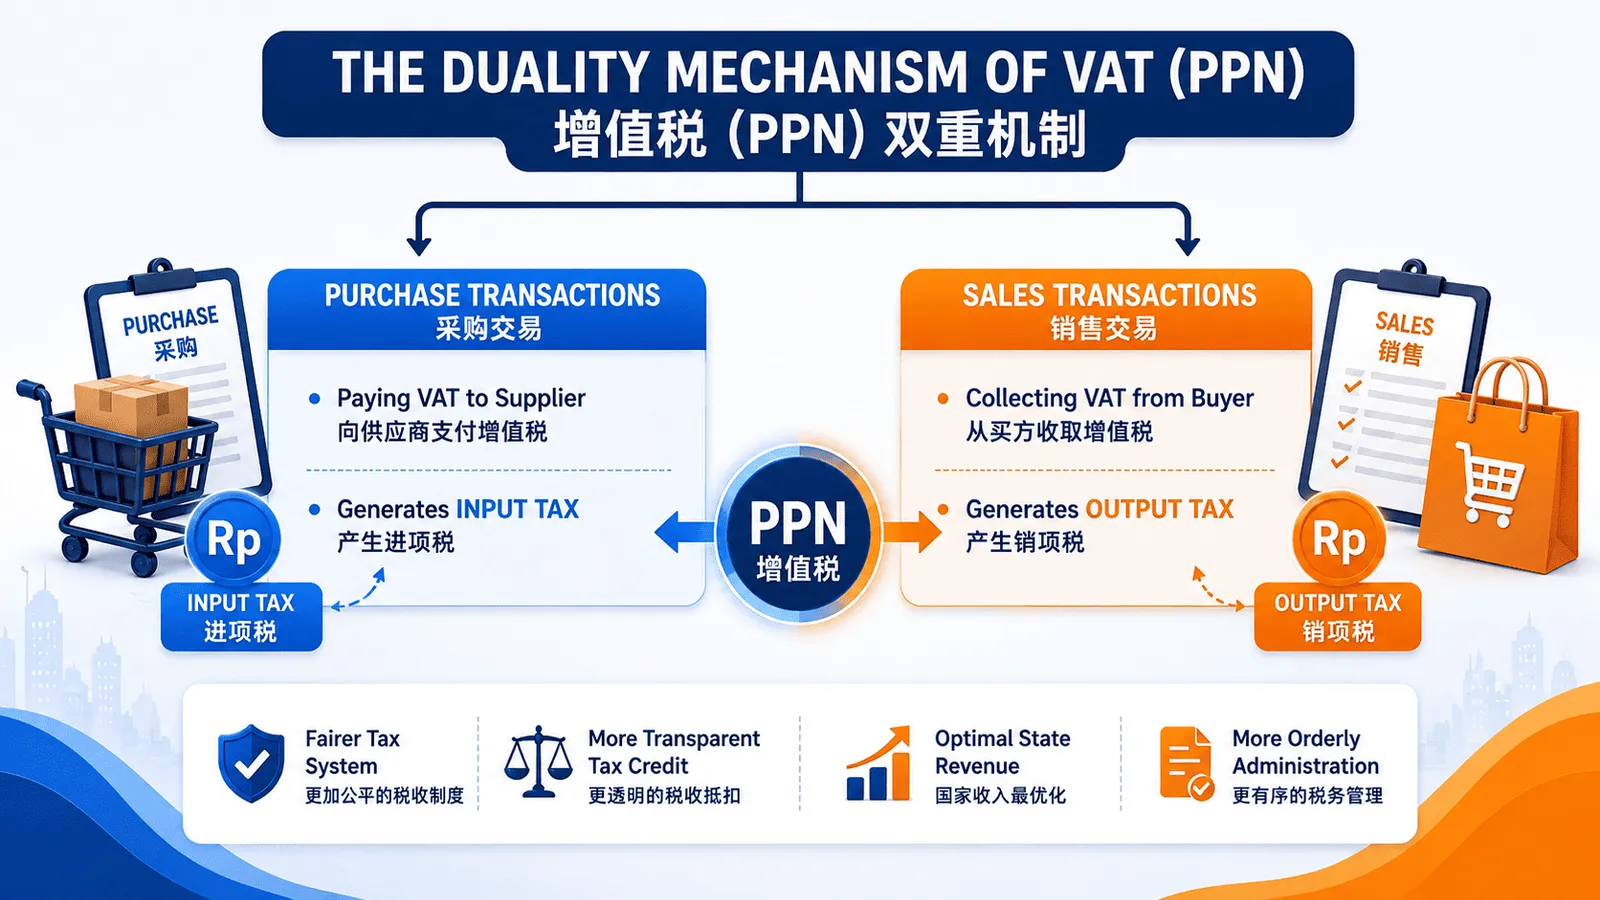
进项税是PKP在购买应税货物或接受与业务运营相关的应税服务时缴纳的增值税。简言之,进项税产生于购买/支出交易。
示例说明:
一家电子产品商店从分销商处购买价值100,000,000印尼盾的库存。按11%的增值税率,该商店向分销商支付11,000,000印尼盾的增值税。这11,000,000印尼盾即为该商店的进项税。
如果符合法律资格,该进项税可以抵扣以减少应上缴国家的增值税额。
什么是销项税?
销项税是PKP在向客户销售应税货物或提供应税服务时收取的增值税。该税产生于销售/收入交易。
示例说明:
上述电子产品商店随后以总计150,000,000印尼盾的价格将商品销售给最终消费者。按11%的增值税率,该商店从销售中收取16,500,000印尼盾的增值税。这16,500,000印尼盾即为销项税。
销项税是从消费者处收取的税款寄存,须由PKP计算和报告。
主要区别及增值税差额的计算方法
最易于衡量的区别是基于公司在交易链中的位置:
增值税差额计算模拟
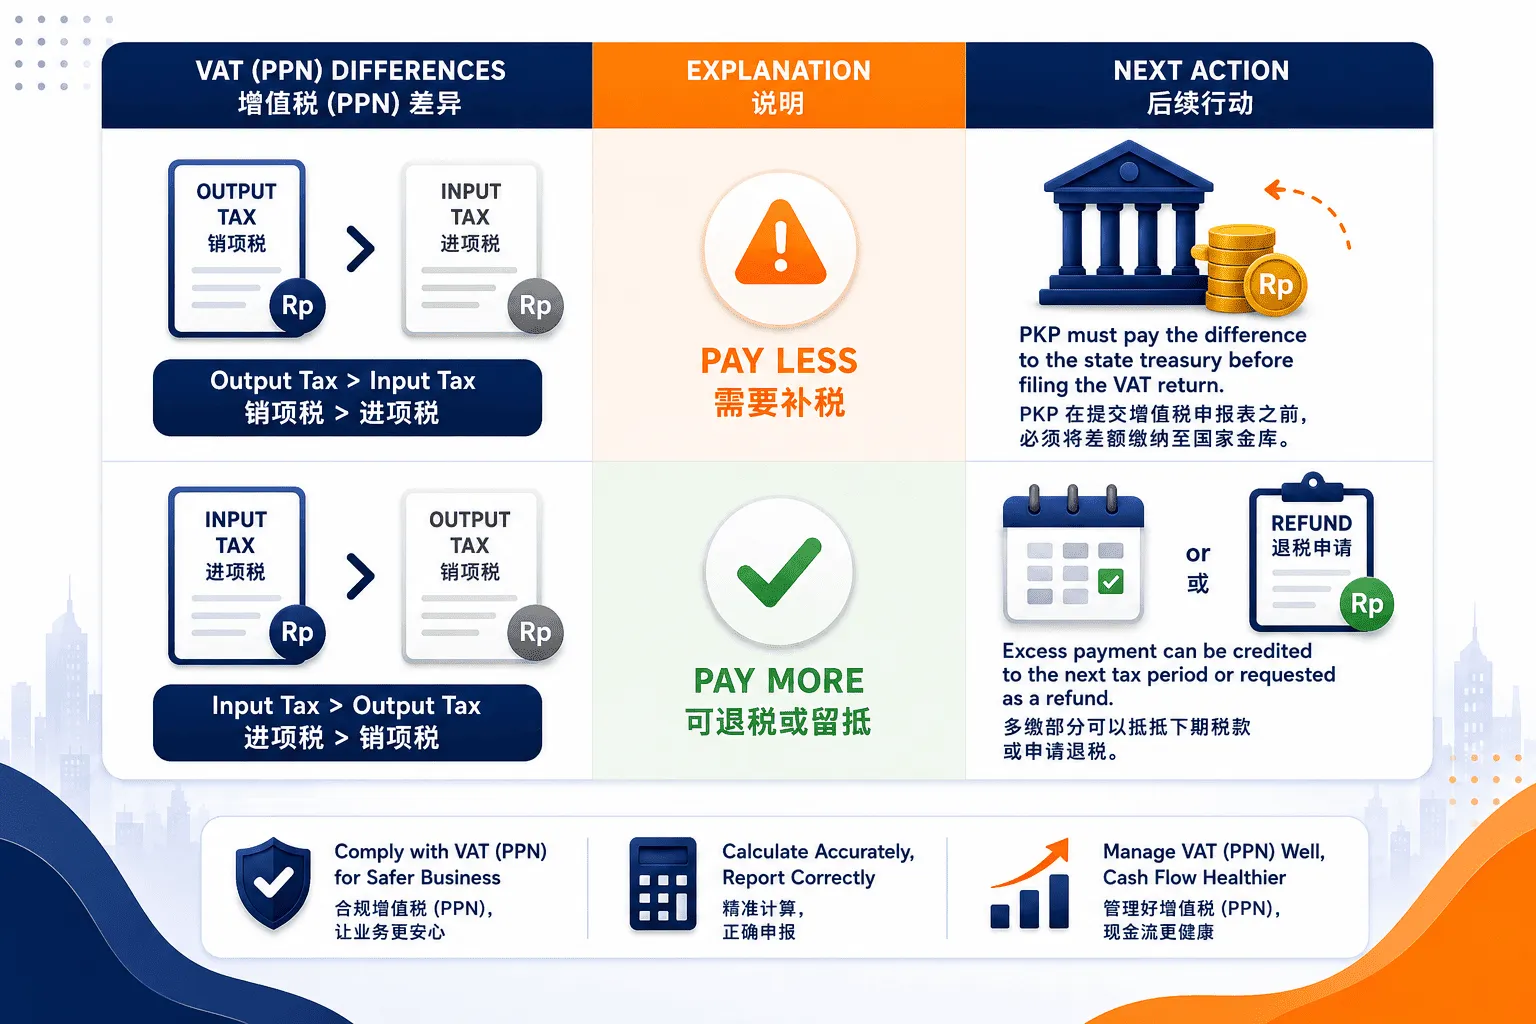
继续以上述PT ABC的示例,公司无需将全部16,500,000印尼盾的销项税上缴国库。计算如下:
- 销项税(销售):16,500,000印尼盾
- 进项税(采购):11,000,000印尼盾
- 应缴增值税(须上缴):5,500,000印尼盾(16,500,000 - 11,000,000)
进项税抵扣的法定要求
进项税不能自动抵扣。根据适用的税法规定,抵扣仅在满足以下条件时才有效:
- 持有有效的税务发票: 由供应商合法开具的电子税务发票(e-Faktur)作为支持。
- 与企业经营活动直接相关: 商品或服务的采购必须用于公司的生产、管理、营销或商业运营活动。
- 在抵扣时限内: 按照定期税务报告程序进行。
如果进项税发票有缺陷或与商业活动无直接关系,则该增值税额不能抵扣,并将增加运营成本负担。
增值税定期申报表(SPT Masa PPN)报告及行政处罚
每个具有PKP资格的企业都有义务每月提交增值税定期申报表。
- 报告截止日期: 相关税务期结束后次月的最后一天之前。
- 逾期罚款: 逾期提交增值税定期申报表将处以每个税务期 500,000印尼盾 的行政罚款,即使报告为零活动也不例外。
因此,进项税和销项税发票的规范记录是避免罚款的关键。
印尼的增值税规定基于2009年第42号法律,该法律已通过2021年第7号法律(关于税收法规协调/UU HPP)进行更新,以及实施条例如PMK 131/2024号和PMK 11/2025号。
截至目前,适用于大多数货物/服务交易的一般增值税率为 11%,而12%的税率适用于需缴纳奢侈品销售税(PPnBM)的奢侈品交付。
关于进项税和销项税的常见问题
所有进项税都可以抵扣吗?
不可以。进项税只有在由有效的税务发票支持且用于与业务运营直接相关的商业目的时才能抵扣。
如果公司的进项税大于销项税怎么办?
将出现超额支付的情况。此增值税超额支付可以在下个月抵扣增值税义务,或申请退税。
个体PT可以抵扣进项税吗?
可以,只要该个体PT实体已由当地税务局正式确认为PKP。
与Awan Kusuma Legalitas的一体化税务管理
管理电子税务发票(e-Faktur)并确保增值税定期申报表的合规性需要精确性,以避免行政罚款。
Awan Kusuma Legalitas 顾问团队随时准备协助您的商业实体准确管理合法性和税务合规性,从 PT设立 流程、NIB办理、PKP确认协助 到 年度SPT报告 咨询。
想咨询增值税抵扣或您的企业PKP状态办理?立即通过WhatsApp联系Awan Kusuma Legalitas团队,获取我们顾问的专业处理!