设立有限责任公司(PT)形式的商业实体是建立商业遗产的关键第一步。然而,不少企业主在设立文件完成后会面临一段等待期,无论是由于仍在处理后续许可、准备运营地点,还是应对市场动态。
在这些情况下,出现了一个非常频繁被提出的问题:如果PT尚未运营且没有营业额,公司是否仍需报税?
答案是:是的,仍需报税。 许多初创企业家陷入一种错误观念,即税务义务只有在业务开始产生收入后才出现。本文将全面讨论法律依据、零申报SPT的概念,以及每位PT所有者必须了解的行政后果。
什么是“尚未运营的公司”?
尚未运营的公司是指已合法成立并持有纳税人识别号(NPWP),但尚未开展商业运营活动的商业实体。这意味着该PT尚未记录任何销售、未收到收入,也未产生利润。
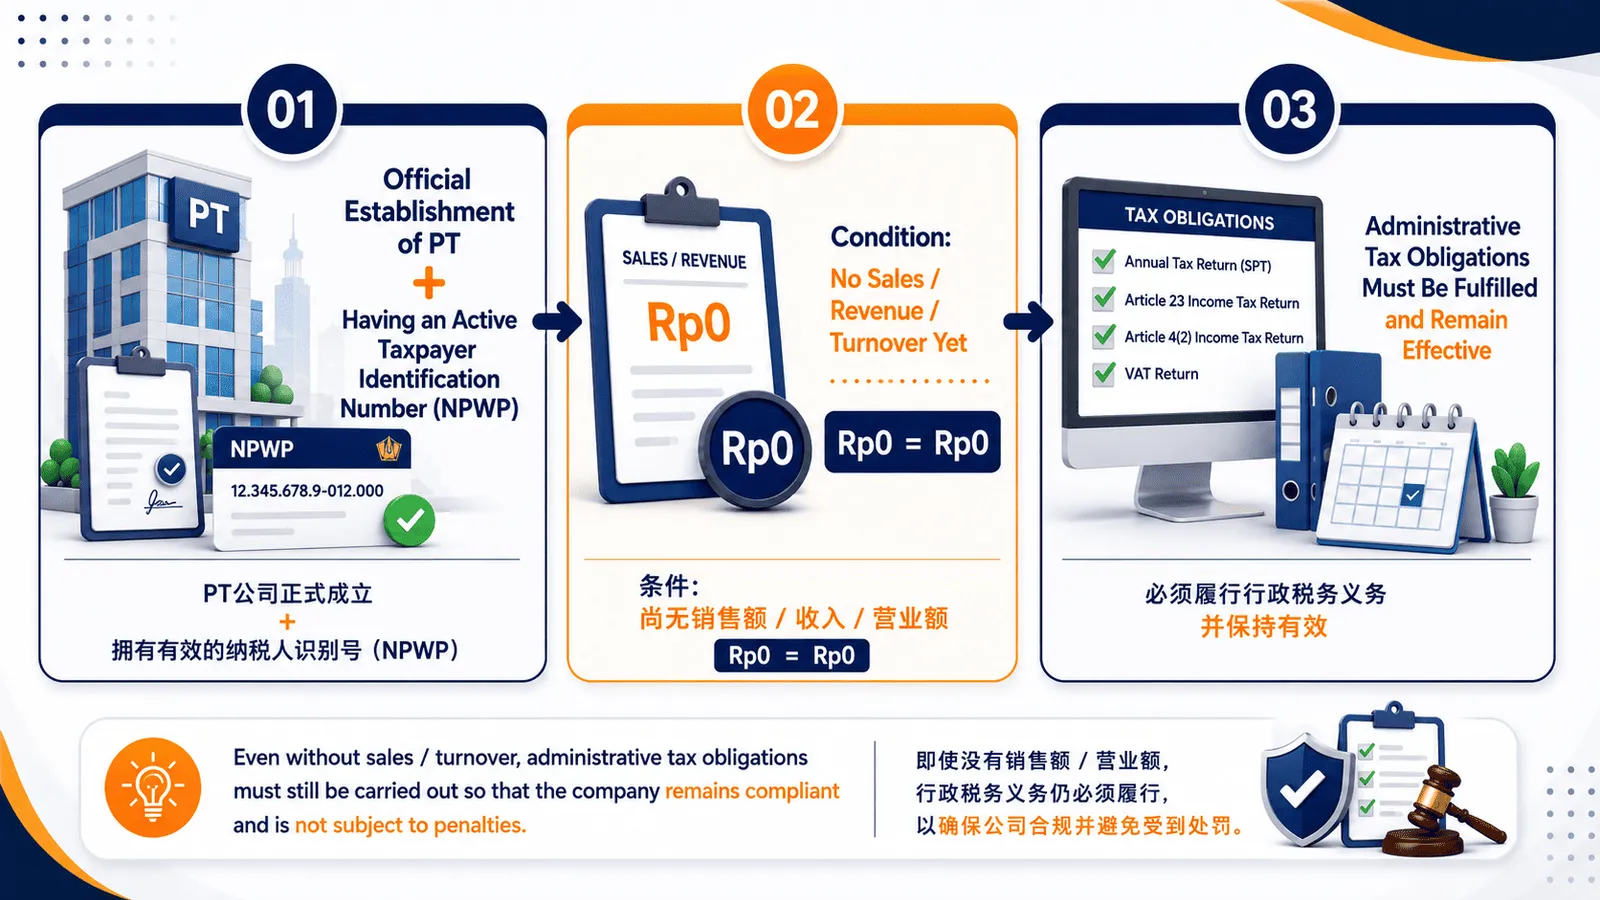
新设PT的年度SPT申报义务
提交年度纳税申报表(SPT)的义务完全不取决于公司是否有营业额。主要参数在于是否持有有效的企业NPWP。
示例说明:
PT Sinar Terang Jaya于2026年1月正式成立,但全面业务运营计划于2027年启动。尽管整个2026年公司没有任何销售或收入,PT Sinar Terang Jaya仍需提交2026纳税年度的年度SPT。
除年度SPT外,公司还需关注月度税务义务。如果PT已雇用员工或向董事会成员支付报酬,公司有义务代扣、缴纳和报告第21条所得税,即使主要业务活动尚未产生收入。
理解零申报SPT的概念
对于尚未运营的实体,通常提交的报告类型为零申报SPT。
零申报SPT是公司在没有应纳税额或应缴税款时提交的税务报告。通过零申报SPT,公司正式通知税务当局该PT的存在仍然有效,但尚未记录产生应纳税款的财务活动。
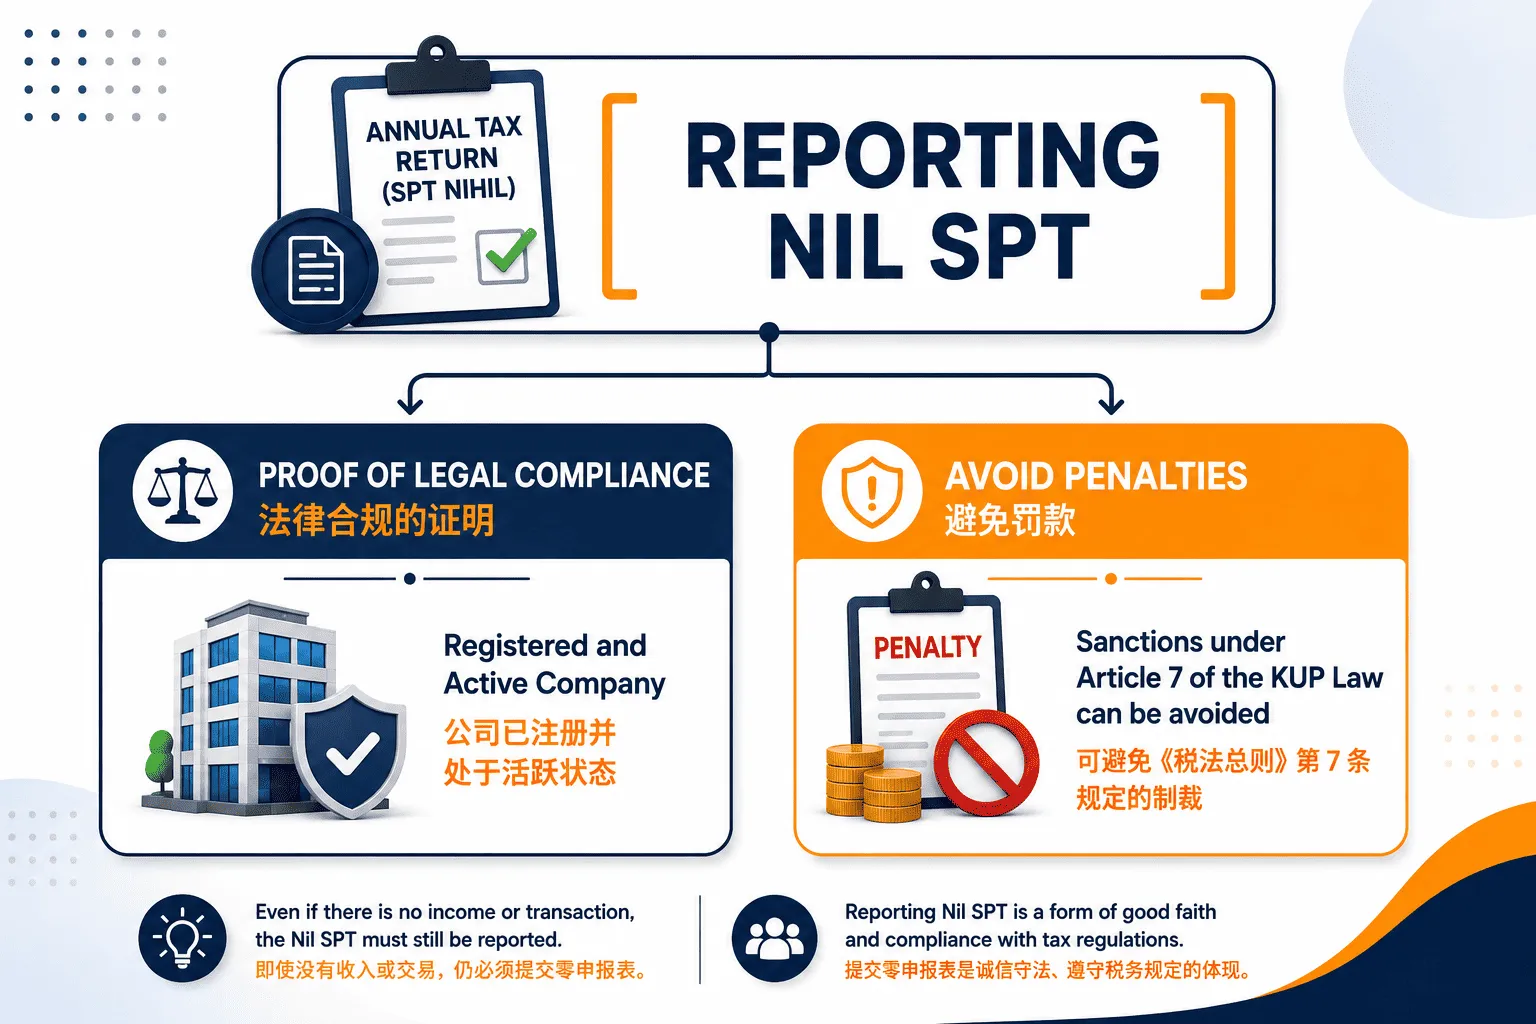
报告零申报SPT表明公司管理层从成立之初就守法并在管理业务行政方面保持透明。
PT何时开始需要缴纳税款?
区分申报义务和缴纳义务很重要:
- 申报义务: 自企业NPWP签发之日起产生。
- 缴纳义务: 当公司已进行商业交易、收到应税收入或满足作为PKP(应纳税企业家)的条件时产生。
因此,只要业务尚未产生营业额,您无需担心需要拨出预算缴纳所得税。最重要的是在提交报告方面保持一致。
忽视年度SPT报告的后果
忽视申报义务可能带来各种负面后果,未来可能干扰业务稳定性:
- 行政罚款: 根据《税收一般规定和程序法》(UU KUP)第7条,企业纳税人延迟或未提交年度SPT将处以每纳税年度 1,000,000印尼盾 的行政罚款。
- 银行行政障碍: 当公司计划申请资本贷款或开设额外业务账户时,银行将通过税务清关证明或KSWP检查税务合规性。
- 合规档案受损: 不良的税务记录可能引发当地税务局(KPP)的更严格监管。
新设PT常见的税务错误
初创公司创始人常犯的一些错误包括:
- 认为无营业额即无申报义务: 仅仅因为没有销售交易而忽视年度SPT。
- 推迟记账: 未从成立第一天起就保持财务记录。实际上,运营前费用必须妥善记录。
- 文件存储混乱: 未能以结构化的方式归档法律文件和交易凭证。
运营前保持税务合规的技巧
为确保您的业务顺利运行且不受税务相关问题阻碍,请采取以下预防措施:
- 记录申报截止日期: 企业纳税人年度SPT申报截止日期为每年 4月30日。
- 整理法律档案: 将设立契约、法律与人权部决定书、NPWP、NIB和支持性许可文件存放在一个专用文件夹中。
- 开始简单记账: 记录每笔投入的资本和公司的初期支出。
- 使用专业协助: 如果董事会专注于业务运营准备,将税务行政管理委托给经验丰富的顾问。
关于尚未运营PT税务的常见问题
尚未运营但有员工的PT是否需要报税?
需要。如果公司向员工或管理层支付工资或报酬,则有义务定期代扣和报告第21条所得税。
如果PT未报告企业年度SPT,罚款是多少?
根据UU KUP,企业纳税人延迟或未提交年度SPT的罚款为 1,000,000印尼盾。
如果尚未运营,NPWP状态可以暂时停用吗?
如果符合特定标准,公司可以向KPP申请非有效纳税人状态,但这需要税务局的验证过程。
与Awan Kusuma Legalitas一起的税务合规解决方案
在忙于准备业务运营的同时管理税务合规往往消耗时间和精力。不要让行政罚款损害您新成立公司的声誉。
Awan Kusuma Legalitas 顾问团队随时准备协助您管理所有税务行政义务,从准备初期记账、零申报或商业年度SPT报告,到满足业务许可合法性要求。
您的PT已成立但尚未运营,对税务义务感到不确定?立即通过WhatsApp联系我们,与Awan Kusuma顾问团队进行免费咨询!